

Tư vấn lập báo cáo ESG & chiến lược phát triển bền vững
Chuẩn báo cáo
Chuẩn GRI Standards, SASB, IFRS S1 & S2 cho tập đoàn và doanh nghiệp xuất khẩu.
Thị trường châu Âu
Lượng hóa hàm lượng carbon trong sản phẩm, bảo vệ chuỗi cung ứng Vendor FDI khắt khe.
Công nghệ BKET
Tự động kết nối IoT đo lường điện, hơi, khí thải, nước theo giao thức chuẩn công nghiệp.
Tài chính bền vững
Cải thiện chỉ số tín nhiệm EcoVadis, CDP, mở khóa hạn mức tín dụng xanh lãi suất ưu đãi.
01 // Thực thi & hiệu quả
Áp lực toàn cầu & cơ hội đột phá từ chiến lược ESG
ESG không còn là trách nhiệm xã hội hình thức (CSR), mà là bộ chỉ số sinh tồn quyết định việc giữ vững đơn hàng xuất khẩu và mở rộng năng lực tài chính của doanh nghiệp sản xuất.
Hội đồng quản trị & chuyên gia BKET
Đồng hành cùng lãnh đạo cấp cao phê duyệt ma trận rủi ro khí hậu, cơ chế điều hành và kế hoạch hành động giảm phát thải hàng năm.
Rủi ro nếu chậm trễ
- Loại khỏi chuỗi cung ứng FDI: Các tập đoàn đa quốc gia loại bỏ các nhà máy không minh bạch dữ liệu phát thải Scope 1 & 2.
- Chi phí thuế phạt Carbon: Chịu mức thuế suất biên giới CBAM của EU, làm suy giảm trực tiếp tỷ suất lợi nhuận biên xuất khẩu.
- Mất cơ hội dòng vốn xanh: Bị từ chối các gói vay ESG Bond ưu đãi lãi suất thấp từ các tổ chức tài chính quốc tế (IFC, ADB).
Hậu quả:
Mất khách hàng chủ lực, chi phí vốn vay tăng 2.5 – 4.0% so với đối thủ tuân thủ ESG.
Giá trị khi đi cùng BKET
- Dữ liệu đo đạc thực tế: Không làm báo cáo hình thức; số liệu được kiểm toán từ hệ thống đo lường kỹ thuật BKET.
- Tối ưu chi phí sản xuất: Tiết kiệm ngay 8 – 18% chi phí điện năng và nhiên liệu nhiệt thông qua các giải pháp kỹ thuật.
- Nâng cao định giá doanh nghiệp: Báo cáo chuẩn mực sẵn sàng cho việc IPO, kiểm toán Big4 và mở rộng đối tác quốc tế.
Hiệu quả thực chứng:
Bảo vệ 100% hợp đồng gia công xuất khẩu, rút ngắn thời gian thẩm định vay vốn còn 1/2.
02 // Kiến trúc tổng thể
Mô hình khung ESG cho doanh nghiệp
Tiếp cận có hệ thống, gắn kết trách nhiệm môi trường với hiệu quả tài chính và cơ chế điều hành quản trị doanh nghiệp vững vàng.

Môi trường
Environmental Stewardship
- Kiểm kê khí nhà kính Scope 1, Scope 2 & Scope 3 (ISO 14064-1)
- Tối ưu hóa hiệu suất năng lượng & Hệ thống ISO 50001
- Mô hình kinh tế tuần hoàn, giảm phát thải nước thải và chất thải rắn
- Chiến lược lộ trình chuyển dịch năng lượng & Lộ trình Net Zero 2050
Xã hội
Social Responsibility
- An toàn vệ sinh lao động & Sức khỏe nghề nghiệp (ISO 45001)
- Bảo vệ quyền con người, chính sách lao động công bằng & đãi ngộ
- Đào tạo, nâng cao năng lực tay nghề nhân sự kỹ thuật cao
- Chương trình phát triển cộng đồng địa phương nơi nhà máy trú đóng
Quản trị
Corporate Governance
- Cơ cấu Hội đồng quản trị, ban giám sát độc lập & Đa dạng hóa
- Quy tắc đạo đức kinh doanh, phòng chống hối lộ & tham nhũng
- Quản trị rủi ro chuỗi cung ứng minh bạch (Vendor Due Diligence)
- Công bố thông tin minh bạch theo chuẩn kiểm toán độc lập quốc tế
03 // Phương pháp luận cốt lõi
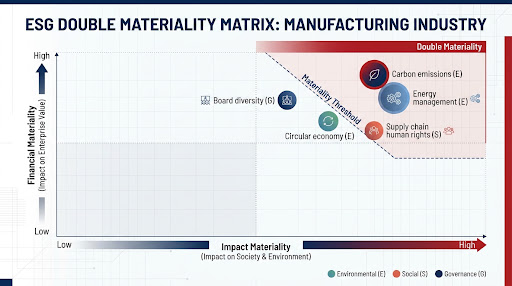
Ma trận trọng yếu kép (double materiality analysis)
Phương pháp luận bắt buộc theo CSRD/ESRS và khuyến nghị hàng đầu của IFRS: Đánh giá đồng thời Tác động đến Môi trường – Xã hội (Impact Materiality) và Tác động đến Giá trị Tài chính Doanh nghiệp (Financial Materiality).
Nhận diện danh mục vấn đề ESG
Sàng lọc bộ chỉ số trọng yếu đặc thù ngành chế biến, sản xuất cơ khí, điện tử, dệt may theo bộ tiêu chuẩn SASB Sector.
Khảo sát & Tham vấn các bên liên quan
Thu thập ý kiến khách hàng quốc tế, nhà đầu tư, cán bộ công nhân viên, cơ quan quản lý và các đối tác trong chuỗi cung ứng.
Lượng hóa tác động tài chính & Xã hội
Chuyên gia BKET lượng hóa rủi ro thành chi phí (giá phát thải carbon, rủi ro gián đoạn sản xuất, tỷ lệ giữ chân nhân tài).
Xác lập ngưỡng & Trình duyệt HĐQT
Xây dựng bản đồ tọa độ ma trận và tích hợp trực tiếp vào chiến lược phân bổ nguồn vốn đầu tư CAPEX/OPEX của doanh nghiệp.
04 // Số hóa & tự động hóa
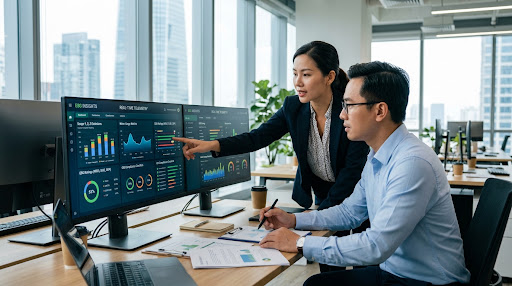
Nền tảng số hóa dữ liệu ESG — Thu thập tự động & minh bạch
Khắc phục triệt để tình trạng phân tán dữ liệu bảng tính Excel thủ công, sai lệch số liệu kiểm toán bằng nền tảng phần mềm BKET-ESG Telemetry trực quan chuẩn công nghiệp.
Kết nối IoT tự động
Tích hợp trực tiếp dữ liệu từ đồng hồ đo điện thông minh, lưu lượng kế hơi, nhiên liệu khí và nước theo chu kỳ từng phút.
Tính toán GHG tự động
Tích hợp sẵn hệ số phát thải IPCC và GHG Protocol cập nhật nhất để tự động tính Scope 1, Scope 2 không lo sai sót nhân lực.
Cảnh báo rủi ro realtime
Cảnh báo vượt ngưỡng định mức phát thải carbon và tiêu hao năng lượng kWh/đơn vị sản phẩm qua SMS, Email cho quản đốc.
Xuất báo cáo 1-click
Kết xuất nhanh bảng biểu theo cấu trúc GRI Content Index, SASB Metrics và ESG Factsheet phục vụ kiểm toán độc lập tức thì.
05 // Tiêu chuẩn dịch vụ
Quy trình tư vấn lập báo cáo ESG toàn diện
Đảm bảo tính chính xác khoa học, tính tuân thủ pháp lý và sẵn sàng tiếp nhận kiểm toán độc lập của các đơn vị quốc tế.
Đánh giá GAP
Khảo sát hiện trạng, rà soát khoảng trống dữ liệu ESG và đo lường mức độ sẵn sàng tuân thủ của doanh nghiệp.
Ma trận trọng yếu
Tổ chức phỏng vấn chuyên sâu các bên liên quan, tính toán Double Materiality và xác lập các chỉ tiêu cốt lõi.
Thu thập & đo kiểm
Đo kiểm phát thải thực tế, kiểm toán năng lượng, xác minh hồ sơ lao động – an toàn và chuẩn hóa dữ liệu E-S-G.
Biên soạn báo cáo
Soạn thảo báo cáo song ngữ Anh – Việt theo chuẩn GRI Standards, SASB Sector & IFRS S1/S2 chuyên nghiệp.
Kiểm toán & công bố
Hỗ trợ làm việc với đơn vị xác thực độc lập bên thứ 3 (Assurance), công bố thông tin và xây dựng lộ trình năm tiếp.
06 // Khung tiêu chuẩn thẩm định
Bộ khung tiêu chuẩn báo cáo quốc tế tương thích
Phương pháp luận của BKET đáp ứng hoàn toàn yêu cầu thẩm định của các thị trường tài chính và các tổ chức kiểm định khắt khe nhất thế giới.
GRI
Global Reporting Initiative
SASB
Sector Specific Standards
IFRS S1/S2
ISSB Climate Standards
TCFD
Climate Financial Disclosure
CDP
Carbon Disclosure Project
ISO 14064
GHG Protocol Scope 1-3
CBAM
EU Carbon Border Tax
07 // Đối tác công nghiệp
Đồng hành cùng các tập đoàn công nghiệp hàng đầu
Hơn 150+ dự án năng lượng & ESG trên toàn quốc


Điện tử & công nghệ cao
Chuỗi cung ứng xanh Tier-1
Hoàn thành báo cáo kiểm kê phát thải Scope 1-2 và lập hồ sơ ESG đáp ứng 100% yêu cầu khắt khe từ chuỗi cung ứng linh kiện tập đoàn công nghệ toàn cầu.
Dệt may & da giày
Vượt tiêu chuẩn xanh EU
Số hóa quản lý nước thải và năng lượng nhiệt lò hơi, xây dựng báo cáo bền vững GRI giúp doanh nghiệp giữ vững các hợp đồng xuất khẩu sang thị trường Đức và Pháp.
Vật liệu xây dựng & thép
Hồ sơ CBAM & vốn xanh
Chuẩn hóa dữ liệu hàm lượng carbon sản phẩm phục vụ cơ chế CBAM, đồng thời hoàn tất thẩm định ESG để giải ngân hạn mức tín dụng xanh 150 tỷ VNĐ từ ngân hàng.
08 // Hỏi đáp chuyên sâu
Câu hỏi thường gặp về báo cáo ESG & phát triển bền vững
Giải đáp chi tiết các băn khoăn về quy định pháp lý, phương pháp triển khai và giá trị kinh tế của Báo cáo ESG.
1. Doanh nghiệp nào tại Việt Nam bắt buộc hoặc nên lập Báo cáo ESG?
Theo Thông tư 96/2020/TT-BTC, tất cả các công ty đại chúng và niêm yết tại Việt Nam bắt buộc phải công bố báo cáo tác động môi trường và xã hội trong Báo cáo thường niên. Ngoài ra, các doanh nghiệp nằm trong danh mục cơ sở phát thải phải kiểm kê KNK theo Quyết định 13/2024/QĐ-TTg, các nhà cung ứng Tier-1 cho FDI (Apple, Nike, Samsung) và doanh nghiệp xuất khẩu sang EU (chịu thuế CBAM) là những đơn vị cấp thiết cần lập Báo cáo ESG bài bản.
2. Sự khác nhau giữa Báo cáo ESG theo GRI, SASB và IFRS S1/S2?
GRI (Global Reporting Initiative) tập trung vào tác động của doanh nghiệp ra xã hội và môi trường (Impact Materiality) dành cho đa dạng bên liên quan. SASB và IFRS S1/S2 tập trung vào tác động tài chính của biến đổi khí hậu đối với giá trị cổ đông và dòng tiền (Financial Materiality). BKET tích hợp tiếp cận “Trọng yếu kép” (Double Materiality) đáp ứng cả hai khía cạnh này trong cùng một báo cáo thống nhất.
3. Doanh nghiệp chưa có hệ thống số hóa dữ liệu có làm được báo cáo ESG không?
Hoàn toàn được. Trong Giai đoạn 1 & Giai đoạn 3 của quy trình tư vấn, đội ngũ kỹ sư BKET sẽ trực tiếp đến nhà máy để hỗ trợ rà soát hóa đơn năng lượng, đo kiểm bằng thiết bị chuyên dụng và chuyển giao các biểu mẫu chuẩn hóa. Đồng thời, BKET cung cấp giải pháp triển khai nền tảng số hóa BKET-ESG Telemetry theo lộ trình từng bước phù hợp với ngân sách của doanh nghiệp.
4. Báo cáo ESG giúp ích gì khi tiếp cận nguồn vốn ngân hàng và quỹ đầu tư?
Hiện nay các ngân hàng lớn (Vietcombank, BIDV, HSBC, Standard Chartered) và các quỹ đầu tư tư nhân đều có khung thẩm định rủi ro môi trường – xã hội nghiêm ngặt. Doanh nghiệp sở hữu Báo cáo ESG đạt chuẩn với số liệu kiểm toán rõ ràng sẽ được ưu tiên phê duyệt tín dụng xanh, tiếp cận lãi suất ưu đãi giảm từ 1.0 – 2.5% và dễ dàng phát hành trái phiếu xanh (Green Bonds).
5. Chi phí và thời gian triển khai một dự án tư vấn ESG tại BKET mất bao lâu?
Thời gian triển khai thông thường dao động từ 8 đến 14 tuần tùy thuộc vào quy mô tổ chức, số lượng nhà máy và phạm vi kiểm kê (Scope 1, 2 hoặc bao gồm Scope 3 chuỗi cung ứng). Chi phí được BKET tối ưu hóa dựa trên hiện trạng dữ liệu và nhu cầu tiêu chuẩn công bố, cam kết mang lại hiệu quả đầu tư vượt trội và đồng hành trọn đời cùng sự phát triển bền vững của doanh nghiệp.
Kết nối chuyên gia
Bắt đầu hành trình chuyển đổi ESG bền vững
Liên hệ ngay với các chuyên gia kỹ thuật và cố vấn bền vững của BKET để nhận bản giải pháp xây dựng báo cáo tối ưu nhất cho nhà máy của bạn.
Tầng 7, Zen Tower, 12 Khuất Duy Tiến, Q. Thanh Xuân, TP. Hà Nội
156 Nam Kỳ Khởi Nghĩa, P. Sài Gòn, TP. Hồ Chí Minh
Cam kết thỏa thuận bảo mật dữ liệu tuyệt đối